Harga beras, ongkos transportasi, tagihan listrik, hingga belanja rumah tangga sering naik tanpa menunggu gaji bertambah. Saat pengeluaran makin berat, masalahnya bukan selalu karena Anda boros. Bisa jadi, anggaran lama sudah tidak cocok dengan harga hari ini.
Cara Menghadapi Kenaikan Biaya Hidup bukan berarti memotong semua kesenangan atau hidup serba kekurangan. Langkah yang lebih masuk akal adalah mengetahui uang pergi ke mana, menentukan urutan kebutuhan, dan menjaga penghasilan tetap sehat.
Mulailah dengan melihat angka yang nyata. Setelah itu, Anda bisa mengambil keputusan tanpa panik dan tanpa mengorbankan kebutuhan utama keluarga.
Cara Menghadapi Kenaikan Biaya Hidup dengan Memeriksa Kondisi Keuangan
Jangan langsung memangkas pengeluaran secara acak. Potong biaya makan terlalu dalam, misalnya, sering berakhir dengan lebih banyak jajan karena menu rumah tidak cukup praktis. Audit dulu kondisi keuangan Anda.
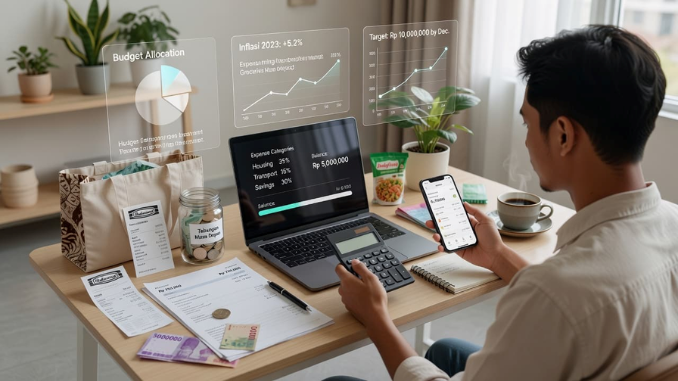
Periksa mutasi rekening, e-wallet, kartu kredit, dan tagihan selama tiga sampai dua belas bulan terakhir. Kompas Money menyarankan meninjau transaksi satu sampai tiga bulan sebagai langkah awal untuk melihat pola belanja. Bandingkan biaya lama dengan biaya sekarang.
Mungkin dahulu belanja dapur menghabiskan Rp1,5 juta per bulan, lalu kini menjadi Rp2 juta. Atau biaya transportasi naik karena frekuensi ride-hailing bertambah. Angka itu memberi petunjuk tentang pos yang perlu diperbaiki.
Fokuslah pada tiga pengeluaran terbesar. Biasanya, penghematan di sana lebih terasa daripada sibuk mengejar biaya kecil satu per satu. Tetapkan target awal yang realistis, misalnya menurunkan total pengeluaran 5 persen dalam dua bulan.
Anggaran yang baik bukan anggaran paling ketat. Anggaran yang baik adalah anggaran yang tetap dipatuhi saat harga naik dan kebutuhan berubah.
Catat Pengeluaran dan Pisahkan Kebutuhan dari Keinginan
Kelompokkan setiap transaksi ke tiga kategori: kebutuhan wajib, kebutuhan yang bisa diatur, dan keinginan. Sewa rumah atau cicilan, bahan makanan, obat, dan ongkos kerja masuk kebutuhan wajib. Belanja makan di luar, kuota berlebih, atau langganan hiburan sering masuk dua kategori terakhir.
Catatan sederhana sudah cukup. Anda bisa memakai Google Sheets, aplikasi pencatat keuangan, atau buku kecil di dekat meja makan. Yang penting, semua pengeluaran masuk catatan pada hari yang sama.
Biaya kecil sering lolos dari perhatian. Ongkir, kopi di perjalanan, biaya admin, parkir, dan makanan ringan mungkin terlihat sepele. Jika terjadi berkali-kali, totalnya bisa mengganggu anggaran bulanan.
Bila tinggal bersama keluarga, jangan hanya satu orang yang mencatat. Pasangan dan anggota keluarga yang ikut berbelanja perlu memahami batas pengeluaran yang disepakati.
Gunakan Anggaran 50/30/20 Sebagai Titik Awal, Bukan Aturan Kaku
Metode 50/30/20 membagi pendapatan setelah pajak menjadi tiga bagian:
- 50 persen untuk kebutuhan pokok, seperti tempat tinggal, makanan, tagihan, dan transportasi.
- 30 persen untuk keinginan, seperti hiburan, makan di luar, atau belanja nonmendesak.
- 20 persen untuk tabungan, dana darurat, investasi, atau pelunasan utang tambahan.
Pembagian ini bukan rumus wajib. Jika biaya sekolah, sewa rumah, atau cicilan sedang tinggi, porsi kebutuhan bisa lebih dari 50 persen. Kurangi pos keinginan lebih dulu, lalu tetap sisihkan nominal kecil untuk tabungan.
Buat juga batas belanja mingguan untuk makanan, transportasi, dan kebutuhan harian. Pisahkan rekening tabungan dari rekening transaksi. Transfer otomatis saat gaji masuk lebih aman daripada menunggu sisa uang di akhir bulan.
Hemat Pengeluaran Rumah Tangga Tanpa Mengorbankan Kebutuhan Utama
Penghematan yang bertahan lama biasanya tidak terasa heroik. Tidak perlu mematikan semua lampu sampai rumah gelap atau berhenti membeli makanan bergizi. Cari kebocoran kecil yang berulang, lalu tutup satu per satu.
Mulailah dari belanja harian, tagihan rumah, transportasi, dan langganan digital. Keempat pos ini mudah diperiksa karena transaksinya terjadi rutin. Jangan tergoda membeli lebih banyak hanya karena ada diskon. Barang murah tetap menjadi pemborosan jika tidak dipakai.
Tekan Biaya Belanja dengan Daftar, Merek Rumah, dan Pembelian Grosir
Sebelum pergi ke supermarket atau membuka aplikasi belanja, cek isi dapur dan susun menu beberapa hari ke depan. Daftar belanja membuat Anda membeli bahan yang akan dimasak, bukan barang yang terlihat menarik di rak.
Bandingkan harga per satuan, bukan hanya harga paket. Produk merek rumah atau house brand sering punya fungsi yang sama dengan merek terkenal, dengan harga lebih rendah. Coba satu jenis dulu, lalu putuskan apakah kualitasnya sesuai.
Pembelian grosir cocok untuk barang tahan lama dan sering dipakai, seperti deterjen, tisu, sabun, popok, atau beras. Namun, jangan membeli stok berlebihan jika ruang penyimpanan terbatas atau barang berisiko kedaluwarsa.
Promo mingguan juga perlu dibandingkan. Supermarket berbeda bisa memberi harga lebih baik untuk produk yang berbeda. Untuk makanan siap santap, diskon menjelang toko tutup boleh dimanfaatkan selama kemasan, tanggal kedaluwarsa, dan kondisi makanan masih baik.
Kurangi Tagihan Listrik, Air, Transportasi, dan Langganan
Tagihan listrik tidak hanya dipengaruhi alat besar. Perangkat dalam mode standby tetap memakai daya. Cabut pengisi daya setelah dipakai, matikan televisi dan modem saat tidak diperlukan, serta gunakan pengatur waktu pada AC.
Filter AC yang kotor membuat pendinginan kurang efisien. Bersihkan secara berkala dan atur suhu yang masuk akal. Tinjau tagihan listrik dan air selama 12 bulan untuk melihat bulan dengan pemakaian tertinggi.
Untuk transportasi, hitung biaya total kendaraan pribadi, bukan hanya bensin. Ada parkir, servis, cicilan, pajak, dan kemungkinan biaya tak terduga. Pada rute tertentu, transportasi umum bisa lebih murah daripada kendaraan pribadi atau ride-hailing.
Periksa pula langganan streaming, aplikasi, penyimpanan cloud, dan paket internet. Batalkan yang jarang dipakai. Untuk belanja nonmendesak, pakai aturan tunggu tujuh hari. Keinginan yang bertahan setelah seminggu biasanya lebih layak dipertimbangkan.
Lindungi Keuangan dari Utang dan Kejutan Pengeluaran
Setelah pengeluaran mulai terkendali, bangun lapisan perlindungan. Urutannya sederhana: penuhi kebutuhan pokok, kendalikan utang berbunga tinggi, siapkan dana darurat, lalu investasikan uang sesuai tujuan.
Pendekatan ini membuat Cara Menghadapi Kenaikan Biaya Hidup tidak berhenti pada penghematan bulanan. Anda juga punya cadangan saat pekerjaan terganggu, ada biaya kesehatan, atau rumah memerlukan perbaikan mendadak.
Bangun Dana Darurat Secara Bertahap
Dana darurat adalah uang untuk keadaan tak terduga, bukan uang liburan atau dana belanja Lebaran. Simpan di tempat yang aman dan mudah dicairkan, seperti rekening khusus atau deposito jangka pendek.
Target jangka panjang untuk keluarga bisa mencapai enam sampai dua belas bulan biaya hidup. Untuk lajang, banyak panduan keuangan menggunakan target tiga sampai enam bulan. Angka itu tidak harus dikejar sekaligus.
Mulai dari target satu bulan pengeluaran. Jika biaya hidup Anda Rp5 juta per bulan, kumpulkan Rp5 juta terlebih dahulu. Setelah tercapai, lanjutkan ke dua bulan, lalu tiga bulan. Metode bertahap terasa lebih ringan dan lebih mungkin dijalankan.
Atur Utang Berbunga Tinggi dan Tinjau Perlindungan Keluarga
Tulis semua utang dalam satu daftar: total pokok, bunga, cicilan minimum, dan tanggal jatuh tempo. Prioritaskan pelunasan utang dengan bunga paling tinggi, sambil tetap membayar cicilan minimum kewajiban lain agar tidak terkena denda.
Kartu kredit dan pinjaman konsumtif perlu mendapat perhatian khusus. Jangan menutup utang lama dengan pinjaman baru sebelum menghitung total bunga, biaya administrasi, dan tenor. Cicilan lebih kecil belum tentu berarti lebih murah.
Tinjau asuransi kesehatan, jiwa, dan perlindungan aset secara berkala. Manfaatnya harus sesuai kondisi keluarga dan premi harus masih sanggup dibayar. Membeli produk tambahan tanpa memahami pengecualian manfaat hanya menambah beban.
Pilih Tabungan dan Investasi Sesuai Tujuan, Bukan Karena Ikut Tren
Pisahkan uang berdasarkan waktu pemakaian. Dana untuk tagihan bulan depan dan dana darurat tidak cocok ditempatkan pada aset yang nilainya mudah berubah. Uang itu harus tersedia saat dibutuhkan.
Untuk tujuan jangka panjang, pelajari instrumen berdasarkan risiko, biaya, likuiditas, dan aturan yang berlaku. Reksa dana, obligasi negara, saham, emas, atau deposito memiliki karakter yang berbeda. Jangan membeli hanya karena ramai dibicarakan.
Diversifikasi membantu mengurangi risiko terkonsentrasi pada satu aset. Namun, investasi tidak menjamin keuntungan. Dana darurat tetap tidak boleh dipakai untuk mengejar potensi imbal hasil yang lebih tinggi.
Tambah Penghasilan dan Libatkan Keluarga dalam Rencana Keuangan
Penghematan punya batas. Jika kebutuhan pokok terus naik, peningkatan pendapatan bisa mengurangi tekanan yang tidak bisa diselesaikan hanya dengan mengurangi belanja.
Hitung waktu, modal, pajak, dan biaya operasional sebelum mengambil pekerjaan tambahan. Pendapatan sampingan yang tampak besar bisa tidak sepadan jika menghabiskan tenaga atau mengganggu pekerjaan utama.
Cari Sumber Pendapatan Tambahan yang Sesuai Kemampuan
Mulai dari kemampuan yang sudah dimiliki. Anda dapat menjual barang yang tak terpakai, membuka kelas privat, menerima pekerjaan lepas, memasak berdasarkan pesanan, atau menawarkan jasa sesuai keterampilan kerja.
Pilih pekerjaan yang tidak membutuhkan modal besar pada tahap awal. Tentukan tujuan uang tambahan sejak awal, misalnya khusus untuk dana darurat atau pelunasan kartu kredit. Dengan begitu, penghasilan tambahan tidak langsung habis untuk belanja spontan.
Waspadai tawaran kerja yang meminta biaya pendaftaran besar, memaksa membeli paket, atau menjanjikan keuntungan cepat tanpa penjelasan jelas. Pekerjaan yang sehat punya tugas, tarif, dan sistem pembayaran yang dapat dipahami.
Buat Kesepakatan Keuangan yang Mudah Dijalankan Bersama Keluarga
Rapat keuangan keluarga tidak perlu panjang. Luangkan 20 sampai 30 menit setiap minggu atau bulan untuk membahas tagihan, belanja mendatang, dan perubahan kebutuhan.
Gunakan bahasa yang tidak menyalahkan. Kalimat seperti “pengeluaran transportasi kita naik, apa yang bisa diubah?” lebih berguna daripada mencari siapa yang salah. Pasangan perlu terlibat dalam keputusan besar, termasuk cicilan dan pembelian rumah tangga.
Anak juga bisa belajar membedakan kebutuhan dan keinginan melalui contoh sederhana. Buat aturan yang mudah dipahami, seperti batas belanja tanpa diskusi, jadwal membayar tagihan, dan target tabungan keluarga.
Anggaran yang terlalu ketat biasanya gagal dipatuhi. Sisakan ruang kecil untuk hiburan yang terencana agar keluarga tidak merasa dihukum oleh keadaan.